Domain tiefkühlanhänger.de kaufen?
Wir ziehen mit dem Projekt
tiefkühlanhänger.de um.
Sind Sie am Kauf der Domain
tiefkühlanhänger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tiefkühlanhänger.de kaufen?
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Kältesatz Kältetechnik WGB 14 - 51551431402 von WeishauptWEISHAUPT KÄLTESATZ KÄLTETECHNIK WGB 14 Hochwertiger Weishaupt Kältesatz WGB 14. Dieses Ersatzteilset ist für den professionellen Einsatz in Kälteanlagen konzipiert. Es gewährleistet zuverlässige Leistung, hohe Effizienz und Langlebigkeit Ihrer Kältetechnik. PRODUKTMERKMALE UND VORTEILE * Stellt die volle Funktionalität und Effizienz der Kälteanlage wieder her. * Sorgt für optimale Kühlleistung. * Minimiert Ausfallzeiten des Systems. * Erhöht die Betriebssicherheit. * Originalteil vom Qualitätshersteller Weishaupt. Geeignet zur Wartung und Reparatur von Weishaupt Kältetechnik WGB 14 Systemen. HINWEIS Symbolfoto. Das gelieferte Produkt entspricht der technischen Spezifikation, kann jedoch in optischen Details (z.B. Gehäuseform, Beschriftung) von der Abbildung abweichen.9916,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kältesatz Kältetechnik WGB 8 - 51550831402 von WeishauptKÄLTESATZ KÄLTETECHNIK WGB 8 Der Weishaupt Kältesatz Kältetechnik WGB 8 (Art.-Nr. 51550831402) ist ein Ersatzteilset für industrielle Kühlaufgaben, das Zuverlässigkeit und Leistung bietet. Vorteile: - Hohe Effizienz: Optimiert Kühlprozesse und senkt Betriebskosten. - Moderne Technologie: Für gute Performance in der Kältetechnik. - Robuste Verarbeitung: Für Langlebigkeit und Beständigkeit unter anspruchsvollen Bedingungen. - Hohe Zuverlässigkeit: Für Betriebssicherheit in industriellen Umgebungen. - Optimierte Leistung: Gewährleistet Performance für Kälteanlagen. Technische Daten: Modell: WGB 8 Produktart: Kältesatz Kältetechnik Hersteller: Weishaupt Artikelnummer: 51550831402 Einsatzbereiche: Konzipiert für anspruchsvolle industrielle Anwendungen. Hersteller und Qualität: Der Kältesatz stammt von Max Weishaupt SE aus Schwendi, Deutschland. Weishaupt ist bekannt für hohe Qualitätsstandards und zuverlässige Produkte in der Heiz- und Kältetechnik. Hinweis: Symbolfoto / Grafische Darstellung. Das gelieferte Produkt entspricht der technischen Spezifikation, kann jedoch in optischen Details (z.B. Gehäuseform, Beschriftung) von der Abbildung abweichen.9242,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anschlussgruppe Kältetechnik WWP LB 12 - 51150703212 von WeishauptWeishaupt Anschlussgruppe Kältetechnik WWP LB 12 Die Weishaupt Anschlussgruppe Kältetechnik WWP LB 12 ist eine Systemlösung zur Optimierung der Leistung und Integration von Kältesystemen. Sie wurde für hohe Zuverlässigkeit und Effizienz in anspruchsvollen Anwendungen entwickelt. MERKMALE UND VORTEILE - EFFIZIENTE SYSTEMINTEGRATION: Ermöglicht eine nahtlose und schnelle Einbindung in bestehende Kältesysteme. Minimiert Installationsaufwand und sorgt für hohe Kompatibilität. - ROBUSTE BAUWEISE: Gefertigt aus hochwertigen Materialien für außergewöhnliche Langlebigkeit und Betriebssicherheit. Widerstandsfähig gegen Verschleiß und Korrosion. Reduziert Wartungsbedarf. - GESTEIGERTE KÄLTELEISTUNG UND EFFIZIENZ: Optimiert Strömung und Wärmeübertragung im System. Dies führt zu verbesserter Kälteleistung und höherer Energieeffizienz, was Betriebskosten senkt. HERSTELLER UND QUALITÄT Weishaupt steht für Ingenieurskunst und Qualität in der Kälte- und Heiztechnik. Die Anschlussgruppe WWP LB 12 wird aus erstklassigen Materialien gefertigt und unterliegt strengen Qualitätskontrollen, um Leistung und Zuverlässigkeit zu sichern. HINWEIS Symbolfoto. Das gelieferte Produkt entspricht der technischen Spezifikation, kann jedoch in optischen Details (z.B. Gehäuseform, Beschriftung) von der Abbildung abweichen.1174,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
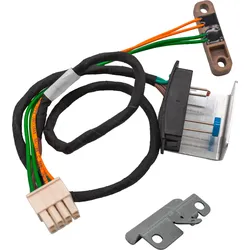
Truma Kabelbaum Temperaturüberwachung Ersatzteilnummer 34020-00910Truma Kabelbaum Temperaturüberwachung – Ersatzteil für Combi Heizsysteme Mit dem Truma Kabelbaum zur Temperaturüberwachung stellst Du die zuverlässige und präzise Steuerung Deiner Truma Combi (E) Heizung sicher. Das Ersatzteil ist speziell für Reparatur und Wartung konzipiert und sorgt dafür, dass Temperaturwerte korrekt erfasst und an das Heizsystem weitergegeben werden. So bleibt die Heizleistung optimal geregelt und der Komfort im Fahrzeug erhalten. Details Ersatzteil zur Temperaturüberwachung bei Truma Combi (E) Heizsystemen Sorgt für präzise Erfassung der Temperatur Unterstützt die sichere Steuerung der Heizleistung Ideal für Reparatur und Wartung Passend für Truma Combi D4/6 (E) ab 04/2022 Passend für Truma Combi 4/6 (E) ab 06/2020 Technische Daten Produkttyp: Kabelbaum zur Temperaturüberwachung Kompatibilität: Truma Combi (E) Heizsysteme Lieferumfang 1x Truma Kabelbaum Temperaturüberwachung70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
Wie berechnet man die stillen Reserven?
Die stillen Reserven eines Unternehmens können berechnet werden, indem die Differenz zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen ermittelt wird. Diese Differenz zeigt, wie viel Potenzial für Wertsteigerungen in den Vermögenswerten steckt, die bisher nicht in der Bilanz erfasst wurden. Um die stillen Reserven zu berechnen, müssen also die Vermögenswerte auf ihren aktuellen Marktwert überprüft und mit dem Buchwert verglichen werden. Dieser Prozess erfordert oft die Unterstützung von Sachverständigen oder Gutachtern, um eine genaue Bewertung vorzunehmen. Die stillen Reserven können für Investoren und Unternehmen wichtige Informationen über die finanzielle Gesundheit und den potenziellen Wertzuwachs eines Unternehmens liefern. **
Wann müssen stille Reserven aufgelöst werden?
Stille Reserven müssen aufgelöst werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise zum Ende eines Geschäftsjahres. Dies ist notwendig, um eine realistische Darstellung des Unternehmensvermögens und der Unternehmenslage zu gewährleisten. Stille Reserven entstehen, wenn Vermögensgegenstände zu niedrigeren Werten in der Bilanz ausgewiesen werden als ihr tatsächlicher Marktwert. Durch die Auflösung dieser Reserven kann das Unternehmen seine finanzielle Situation genauer abbilden und potenzielle Investoren oder Gläubiger erhalten ein realistisches Bild der Vermögenswerte des Unternehmens. Die Auflösung von stillen Reserven kann auch steuerliche Auswirkungen haben, da sie zu einer höheren Gewinnausschüttung führen können. **
Top-Angebote
Produkte zum Begriff Reserven:
-
ROTHENBERGER Auffrischungsseminar Grundlagen Kältetechnik - 4000001509Theorieunterricht:Auffrischung von Grundlagen aus der Kältetechnik. Praxisunterricht:fachgerechte Inbetriebnahmeumweltgerechtes Absaugen von Kältemitteln umweltgerechtes Füllen von KältemittelnZieleTeilnehmende, die bereits im Besitz eines Zertifikats der Kategorie I oder der Kategorie II nach Durchführungsverordnung (EU) 2015/2067 und Chemikalien-Klimaschutzverordnung §5 sind, aber über einen längeren Zeitraum nicht mehr in Berührung mit kälte- oder klimatechnischen Anlagen kamen oder nach der Zertifizierung generell noch Unsicherheiten aufweisen, bekommen hier die Möglichkeit ihr Fachwissen zu festigen und Sicherheit beim Umgang mit Kältemitteln zu gewinnen.ZielgruppeSachkundige Personen der Kategorie I oder Kategorie II nach Durchführungsverordnung (EU) 2015/2067 und Chemikalien-Klimaschutzverordnung §5356,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kältesatz Kältetechnik WGB 14 - 51551431402 von WeishauptWEISHAUPT KÄLTESATZ KÄLTETECHNIK WGB 14 Hochwertiger Weishaupt Kältesatz WGB 14. Dieses Ersatzteilset ist für den professionellen Einsatz in Kälteanlagen konzipiert. Es gewährleistet zuverlässige Leistung, hohe Effizienz und Langlebigkeit Ihrer Kältetechnik. PRODUKTMERKMALE UND VORTEILE * Stellt die volle Funktionalität und Effizienz der Kälteanlage wieder her. * Sorgt für optimale Kühlleistung. * Minimiert Ausfallzeiten des Systems. * Erhöht die Betriebssicherheit. * Originalteil vom Qualitätshersteller Weishaupt. Geeignet zur Wartung und Reparatur von Weishaupt Kältetechnik WGB 14 Systemen. HINWEIS Symbolfoto. Das gelieferte Produkt entspricht der technischen Spezifikation, kann jedoch in optischen Details (z.B. Gehäuseform, Beschriftung) von der Abbildung abweichen.9916,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kältesatz Kältetechnik WGB 8 - 51550831402 von WeishauptKÄLTESATZ KÄLTETECHNIK WGB 8 Der Weishaupt Kältesatz Kältetechnik WGB 8 (Art.-Nr. 51550831402) ist ein Ersatzteilset für industrielle Kühlaufgaben, das Zuverlässigkeit und Leistung bietet. Vorteile: - Hohe Effizienz: Optimiert Kühlprozesse und senkt Betriebskosten. - Moderne Technologie: Für gute Performance in der Kältetechnik. - Robuste Verarbeitung: Für Langlebigkeit und Beständigkeit unter anspruchsvollen Bedingungen. - Hohe Zuverlässigkeit: Für Betriebssicherheit in industriellen Umgebungen. - Optimierte Leistung: Gewährleistet Performance für Kälteanlagen. Technische Daten: Modell: WGB 8 Produktart: Kältesatz Kältetechnik Hersteller: Weishaupt Artikelnummer: 51550831402 Einsatzbereiche: Konzipiert für anspruchsvolle industrielle Anwendungen. Hersteller und Qualität: Der Kältesatz stammt von Max Weishaupt SE aus Schwendi, Deutschland. Weishaupt ist bekannt für hohe Qualitätsstandards und zuverlässige Produkte in der Heiz- und Kältetechnik. Hinweis: Symbolfoto / Grafische Darstellung. Das gelieferte Produkt entspricht der technischen Spezifikation, kann jedoch in optischen Details (z.B. Gehäuseform, Beschriftung) von der Abbildung abweichen.9242,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Ähnliche Suchbegriffe für Reserven
-
Anschlussgruppe Kältetechnik WWP LB 12 - 51150703212 von WeishauptWeishaupt Anschlussgruppe Kältetechnik WWP LB 12 Die Weishaupt Anschlussgruppe Kältetechnik WWP LB 12 ist eine Systemlösung zur Optimierung der Leistung und Integration von Kältesystemen. Sie wurde für hohe Zuverlässigkeit und Effizienz in anspruchsvollen Anwendungen entwickelt. MERKMALE UND VORTEILE - EFFIZIENTE SYSTEMINTEGRATION: Ermöglicht eine nahtlose und schnelle Einbindung in bestehende Kältesysteme. Minimiert Installationsaufwand und sorgt für hohe Kompatibilität. - ROBUSTE BAUWEISE: Gefertigt aus hochwertigen Materialien für außergewöhnliche Langlebigkeit und Betriebssicherheit. Widerstandsfähig gegen Verschleiß und Korrosion. Reduziert Wartungsbedarf. - GESTEIGERTE KÄLTELEISTUNG UND EFFIZIENZ: Optimiert Strömung und Wärmeübertragung im System. Dies führt zu verbesserter Kälteleistung und höherer Energieeffizienz, was Betriebskosten senkt. HERSTELLER UND QUALITÄT Weishaupt steht für Ingenieurskunst und Qualität in der Kälte- und Heiztechnik. Die Anschlussgruppe WWP LB 12 wird aus erstklassigen Materialien gefertigt und unterliegt strengen Qualitätskontrollen, um Leistung und Zuverlässigkeit zu sichern. HINWEIS Symbolfoto. Das gelieferte Produkt entspricht der technischen Spezifikation, kann jedoch in optischen Details (z.B. Gehäuseform, Beschriftung) von der Abbildung abweichen.1174,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Truma Kabelbaum Temperaturüberwachung Ersatzteilnummer 34020-00910Truma Kabelbaum Temperaturüberwachung – Ersatzteil für Combi Heizsysteme Mit dem Truma Kabelbaum zur Temperaturüberwachung stellst Du die zuverlässige und präzise Steuerung Deiner Truma Combi (E) Heizung sicher. Das Ersatzteil ist speziell für Reparatur und Wartung konzipiert und sorgt dafür, dass Temperaturwerte korrekt erfasst und an das Heizsystem weitergegeben werden. So bleibt die Heizleistung optimal geregelt und der Komfort im Fahrzeug erhalten. Details Ersatzteil zur Temperaturüberwachung bei Truma Combi (E) Heizsystemen Sorgt für präzise Erfassung der Temperatur Unterstützt die sichere Steuerung der Heizleistung Ideal für Reparatur und Wartung Passend für Truma Combi D4/6 (E) ab 04/2022 Passend für Truma Combi 4/6 (E) ab 06/2020 Technische Daten Produkttyp: Kabelbaum zur Temperaturüberwachung Kompatibilität: Truma Combi (E) Heizsysteme Lieferumfang 1x Truma Kabelbaum Temperaturüberwachung70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anschlussgruppe Kältetechnik 3/4 LB 20 - 51150703572 von Weishaupt"WEISHAUPT ANSCHLUSSGRUPPE KÄLTETECHNIK 3/4" LB 20 Zuverlässige Verbindung für effiziente Kältesysteme. Die Weishaupt Anschlussgruppe 3/4" LB 20 bietet eine hochwertige Lösung für dichte und sichere Installationen in Kühlsystemen. Präzisionsgefertigt für dauerhaft stabile Anlagen. IHRE VORTEILE * Sichere Verbindung: Gewährleistet dichte und zuverlässige Anschlüsse im Kältekreislauf. * Einfache Montage: Ermöglicht eine schnelle und unkomplizierte Installation. * Langlebige Materialien: Sorgt für eine hohe Beständigkeit und lange Lebensdauer. TECHNISCHE DATEN * Anschlussgröße: 3/4" (Standard für Kältesysteme) * Modellkennung: LB 20 * Hersteller: Weishaupt EINSATZBEREICHE Ideal für gewerbliche und industrielle Kälteanlagen, Klimasysteme und alle Anwendungen, die eine dauerhaft dichte und sichere Verbindung im Kältekreislauf erfordern. Geeignet für professionelle Installationen mit Fokus auf Effizienz und langfristiger Wartungsfreundlichkeit. HERSTELLERQUALITÄT Weishaupt steht für herausragende Ingenieurskunst und hohe Qualitätsstandards. Vertrauen Sie auf die Expertise und die bewährte Materialqualität, die Weishaupt Produkte seit Jahrzehnten auszeichnen. Investieren Sie in die Weishaupt Anschlussgruppe für Zuverlässigkeit und langfristige Effizienz Ihres Kältesystems.279,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie berechnet man die stillen Reserven?
Die stillen Reserven eines Unternehmens können berechnet werden, indem die Differenz zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen ermittelt wird. Diese Differenz zeigt, wie viel Potenzial für Wertsteigerungen in den Vermögenswerten steckt, die bisher nicht in der Bilanz erfasst wurden. Um die stillen Reserven zu berechnen, müssen also die Vermögenswerte auf ihren aktuellen Marktwert überprüft und mit dem Buchwert verglichen werden. Dieser Prozess erfordert oft die Unterstützung von Sachverständigen oder Gutachtern, um eine genaue Bewertung vorzunehmen. Die stillen Reserven können für Investoren und Unternehmen wichtige Informationen über die finanzielle Gesundheit und den potenziellen Wertzuwachs eines Unternehmens liefern. **
-
Wann müssen stille Reserven aufgelöst werden?
Stille Reserven müssen aufgelöst werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise zum Ende eines Geschäftsjahres. Dies ist notwendig, um eine realistische Darstellung des Unternehmensvermögens und der Unternehmenslage zu gewährleisten. Stille Reserven entstehen, wenn Vermögensgegenstände zu niedrigeren Werten in der Bilanz ausgewiesen werden als ihr tatsächlicher Marktwert. Durch die Auflösung dieser Reserven kann das Unternehmen seine finanzielle Situation genauer abbilden und potenzielle Investoren oder Gläubiger erhalten ein realistisches Bild der Vermögenswerte des Unternehmens. Die Auflösung von stillen Reserven kann auch steuerliche Auswirkungen haben, da sie zu einer höheren Gewinnausschüttung führen können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.